2025 소액 대출 방법 최신 정보 업데이트 대출 고민이라면 필독
2025. 6. 24. 12:00
반응형
안녕하세요 여러분 요새 대출받을 일이 많다는 얘기가 들립니다. 특히 소액대출에 대해 많이 알아보실텐데요. 2025년 기준으로 최신 소액대출 방법을 직업/상황별로 구체적으로 정리해줄게. 모바일 기반 대출이 훨씬 간편해졌고, 정부지원 상품도 디지털화됐어어요 그럼 관련 정보에 대해 알아볼께요~!
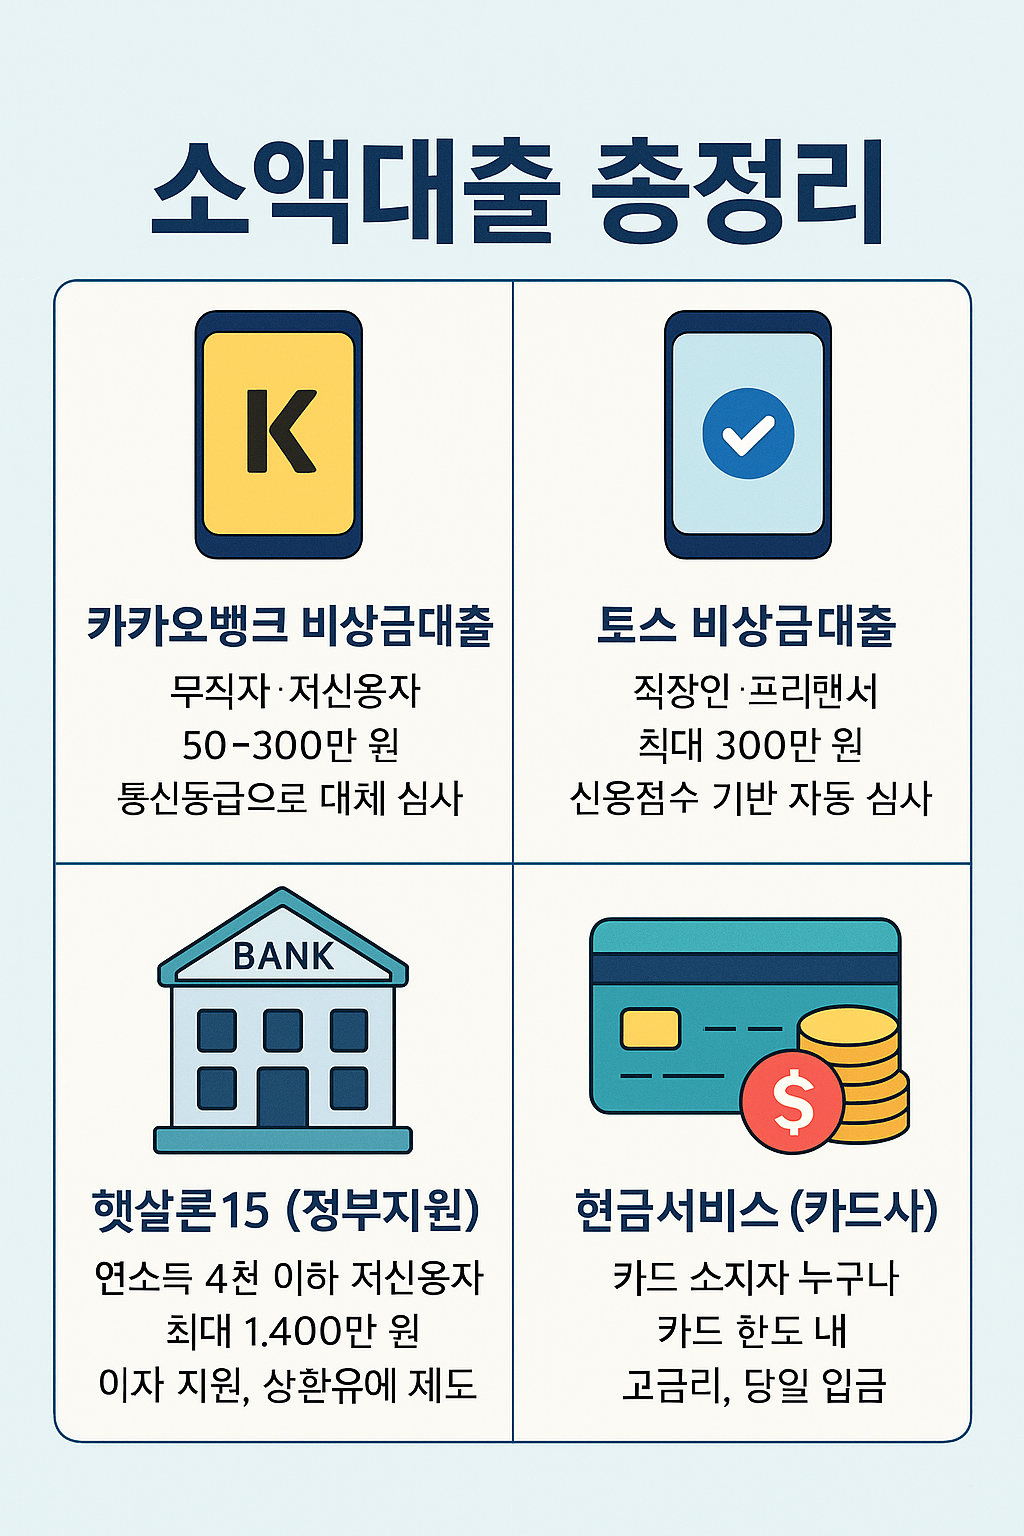
✅ 2025년 최신 소액대출 총정리
구분대상금액금리특징신청방법
| 카카오뱅크 비상금대출 | 무직자·저신용자 | 50~300만 원 | 연 6~9% | 통신등급으로 대체 심사 | 카카오뱅크 앱 |
| 토스 비상금대출 | 직장인·프리랜서 | 최대 300만 원 | 연 6~10% | 신용점수 기반 자동 심사 | 토스 앱 |
| KB 비상금대출 (통신등급) | 무직자 가능 | 최대 300만 원 | 연 5.5~9% | 통신사 사용 이력으로 신용 평가 | KB스타뱅킹 앱 |
| 햇살론15 (정부지원) | 연소득 4천 이하 저신용자 | 최대 1,400만 원 | 연 15% 이하 | 이자 지원, 상환유예 제도 | 서민금융진흥원 앱 or 방문 |
| 사잇돌2 (정부지원) | 중·저신용자 | 최대 2천만 원 | 연 7~10% | 재직기간 짧아도 가능 | 은행 or 서민금융앱 |
| 현금서비스(카드사) | 카드 소지자 누구나 | 카드 한도 내 | 연 17~20% | 신속하지만 고금리 | 카드사 앱 |
| 핀크 T비상금대출 | 통신 3사 사용자 | 최대 300만 원 | 연 6~10% | 통신등급 기반 심사 | 핀크 앱 + 하나은행 |
🔍 상황별 추천
🔹 무직자 · 대학생
- 추천: 카카오뱅크 비상금대출 / KB 비상금 / 토스
- 이유: 통신등급으로 대체 심사 → 소득 증빙 불필요
- 팁: 요금제 유지 잘 하면 통신등급이 올라감 (U+, SKT, KT 모두 가능)
🔹 직장인
- 추천: 토스 비상금대출 / 사잇돌2 / 핀크 T비상금
- 이유: 재직기간 1개월만 돼도 가능
- 서류 필요: 4대보험 가입 확인서, 급여 통장 이체 내역
🔹 저신용자 (신용점수 낮음)
- 추천: 햇살론15 / 사잇돌2 (정부지원)
- 이유: 정부 보증이 있어 은행에서 거절해도 가능
- 신청처: 서민금융진흥원 홈페이지 또는 앱 → 신청 → 가까운 협약은행 연결
📱 모바일 신청 순서 예시 (카카오뱅크)
- 카카오뱅크 앱 설치
- ‘비상금대출’ 선택
- 본인인증 → 통신사 연동
- 자동심사 → 1분 이내 승인
- 대출실행 → 당일 바로 입금
🛑 주의할 점
- 연체 1회만 해도 신용점수 급락
- 여러 곳 동시 조회 금물: 신용도 하락
- 불법대부업 조심: SNS, 문자로 유도하는 건 대부분 사기
- 정부지원 대출도 상환능력 검토: 무조건 되는 건 아님
📌 1. 스트레스 DSR 규제 강화 (2025년 7월 시행 예정)
- DSR(총부채원리금상환비율): 연소득 대비 1년 이내 갚아야 할 원리금 비율
- 스트레스 DSR: 여기에 금리 상승 시きを 대비한 예비 가산금리를 반영하는 강화된 계산 방식
구간적용 기준주요 특징
| 2단계 (2024년) | 은행권 1.2%p, 비은행권 0.75%p 가산 | 기존 주담대·신용대출 대상 |
| 3단계 (2025년 7월) | 수도권 최대 +1.5%p, 지방 1.0~1.25%p | 카드론, 학자금대출, 생활자금까지 확대 적용 |
- 영향: 연 소득 1억 원 기준, 수도권 주담대 한도가 최대 8,400만 원 감소
- 최종 목표: 대출 한도 축소 → 가계부채 증가율을 관리하고 금리 상승 리스크 차단
🏦 2. LTV·DTI 규제 및 우대금리 축소
- LTV/DTI: 주택담보대출 비율 및 소득 대비 대출 한도 비율도 계속 증가 억제
- 우대금리 축소: 주요 시중은행들—우리·농협 등—우대금리 0.5→0.3% 또는 철폐
- 중도상환수수료 제한: 2025년부터는 대출자 보호 차원에서 기회비용 외 추가 수수료 부과 금지
🧭 3. 소액·생활자금 대출도 규제 대상 포함
- 2025년부터 카드론, 마이너스통장, 분할상환 생활자금 대출까지도 스트레스 DSR 계산 대상
- 규제 범위 확대로 ‘대출 쪼개기’ 전략이 어려워짐
- 수도권보다 지방에서 완화 적용은 있지만, 예외 정책은 시기·조건 따라 종료 가능
⚖️ 4. 실수요자에겐 일부 완화·지원 병행
- 2025년 초부터 생활 자금·주택자금 목적의 실수요 상품 일부 한도 완화
- 중도상환수수료 절감, “생계자금대출” 명칭 정리·불법사금융 예방 대출 도입
- 정보 강화: 고등학생 대상 금융 교육 확대 등 금융 소비자 보호 강화
📌 5. 요약 정리
- 2025년 7월부턴 스트레스 DSR 3단계 전면 시행 → DSR 기준 강화 (최대 +1.5%p)
- 카드론 및 소액 생활자금도 모두 DSR 규제 대상 포함
- 단기·소액 대출이라도 한도 및 심사 더 깐깐해짐
- 실수요자 보호를 위한 상품 한도 완화 및 수수료 개선 병행
- 규제 대비: 대출 계획은 서둘러서, 중도상환 수수료 감소 혜택 활용을 추천
728x90
반응형
'생활의 지혜' 카테고리의 다른 글
| 현금서비스 2025 총정리 신용점수 영향 최소화 전략까지 (0) | 2025.06.24 |
|---|---|
| 오미크론 증상과 격리생활지원비 신청 방법 (0) | 2022.03.13 |
| [생활의 지혜]할아버지 돈 빙딴친 손자 처벌받을수 있을까? (0) | 2021.08.31 |
| [생활의 지혜]이혼 후 예단비와 인테리어 비용은? (2) | 2021.08.22 |
| [생활의 지혜]돈으로 아들을 낳게해주겠다고 한 의사 사기죄에 해당될까? (0) | 2021.08.10 |


